Address
四川省成都市高新区天府大道北段1700号
Work Hours
Monday to Friday: 9AM - 6PM
Address
四川省成都市高新区天府大道北段1700号
Work Hours
Monday to Friday: 9AM - 6PM

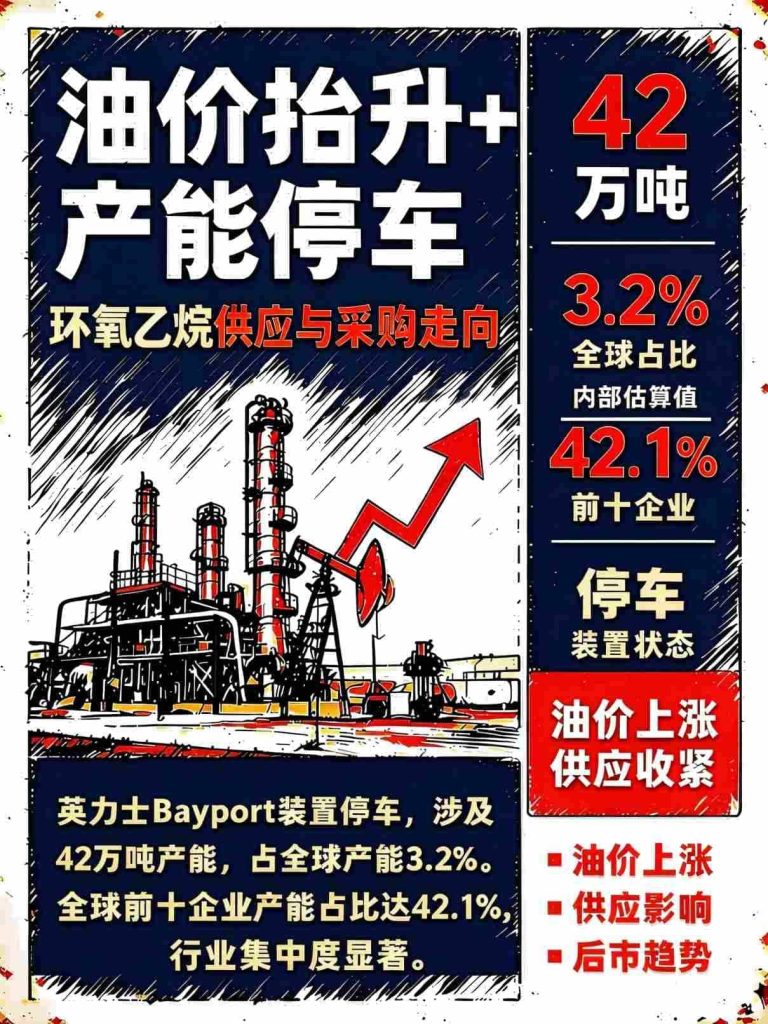
自2026年下半年以来,受能源成本上涨和核心产能骤减的双重影响,全球环氧乙烷市场正经历结构性变革。国际油价持续上涨推高了整个产业链的原材料成本。加之英力士位于德克萨斯州贝波特的年产42万吨环氧乙烷工厂意外停产,原本较为疲弱的全球环氧乙烷供需关系迅速遭到破坏。这一变化正从北美产区蔓延至全球其他地区,直接影响着包括精细化工、半导体材料、新能源助剂和日用化学品在内的多个下游行业的采购决策。
自2026年下半年以来,受能源成本上涨和核心产能骤减的双重影响,全球环氧乙烷市场正经历结构性变革。国际油价持续上涨推高了整个产业链的原材料成本。加之英力士位于德克萨斯州贝波特的年产42万吨环氧乙烷工厂意外停产,原本较为疲弱的全球环氧乙烷供需关系迅速遭到破坏。这一变化正从北美产区蔓延至全球其他地区,直接影响着包括精细化工、半导体材料、新能源助剂和日用化学品在内的多个下游行业的采购决策。
INEOS停产的影响并非单一产品的供应减少,而是整个环氧乙烷产业链的协调减产。
全球环氧乙烷产能高度集中。根据我们的内部产能模型(按集团合并及权益产能口径统计,与公开第三方按单一实体列示的排名存在差异),前十大生产商合计占全球产能的42.1%,其中沙特阿美体系按合并口径约占8.9%,中国石化和壳牌分列第二和第三。需要说明的是,公开市场报告中按单一实体列示的领先生产商常为Dow、Sharq、Formosa等,排名差异主要来自统计口径不同,并不改变全球产能高度集中的结构性特征。在这十大生产商中,英力士运营着位于当前生产中断中心的贝波特综合设施——这一结构性特点放大了单个工厂停产对市场的影响。在这种供应结构下,单个主要工厂的计划外停产很容易通过全球分销和贸易网络传导至下游地区,从而加剧市场对供应缺口的预期。
当前环氧乙烷价格上涨并非由单一事件引发的短期波动。上游原油价格持续高企导致成本增加,这构成了本轮价格上涨的根本支撑。
供应链格局的快速变化正在从根本上改变下游行业在过去几年中形成的采购习惯,全球范围内正在发生三个方向的调整:
未来6-12个月,全球环氧乙烷市场总体上将进入高波动期。价格大幅上涨的势头将逐渐减弱,但难以回到之前的低位运行区间。
总体而言,全球环氧乙烷市场已经摆脱了过去几年供应宽松的环境,采购方需要建立更加灵活的供应链战略,以适应将持续较长时间的高强度供需博弈。