Address
四川省成都市高新区天府大道北段1700号
Work Hours
Monday to Friday: 9AM - 6PM
Address
四川省成都市高新区天府大道北段1700号
Work Hours
Monday to Friday: 9AM - 6PM

2026年以来,一氧化二氮的全球产业逻辑正在发生根本性切换。一边是医疗、半导体、高端食品加工等刚需领域需求持续扩容,另一边是各国监管政策快速收紧、碳排放约束升级、非工业用途管控趋严。原本相对稳定的全球供应体系,正在向 "合规优先、精准分配、全链条可追溯" 的新规则过渡。
对于面向全球市场的采购、销售与管理决策层而言,当前最核心的挑战已不再是"拿到货源",而是——如何在多重政策叠加下,建立兼具成本优势、合规能力与抗风险韧性的稳定供应体系。
2026年以来,一氧化二氮的全球产业逻辑正在发生根本性切换。一边是医疗、半导体、高端食品加工等刚需领域需求持续扩容,另一边是各国监管政策快速收紧、碳排放约束升级、非工业用途管控趋严。原本相对稳定的全球供应体系,正在向 “合规优先、精准分配、全链条可追溯” 的新规则过渡。
对于面向全球市场的采购、销售与管理决策层而言,当前最核心的挑战已不再是”拿到货源”,而是——如何在多重政策叠加下,建立兼具成本优势、合规能力与抗风险韧性的稳定供应体系。
据行业机构测算,2026年全球一氧化二氮市场规模约 48亿美元,预计至 2035年,市场将以5.7% 的年复合增长率增长至约 79.1亿美元。
政策变化正在深度改写全球供应的底层规则。
在这一轮全球监管升级中,传统粗放型生产工艺正被快速淘汰,基于尾气回收提纯的低碳路线,已成为头部供应商优先布局的技术路线。
区域供应链的分化,是当前最值得关注的产业趋势:
对跨国运营的企业而言,单一依赖某一区域货源的采购策略已难以应对差异化的合规要求,构建分区域适配的供应网络正在成为决策层的核心课题。
在政策趋严、供应链分化的行业新常态下,具备低碳工艺、全品类合规、跨境交付能力的优质供应商,已成为下游企业筑牢供应链安全的核心抓手。行业头部供应方案,普遍以低碳尾气回收提纯技术为核心,通过多品级产品矩阵、全球化合规布局、全链路溯源服务,解决当前行业成本、合规、交付三重痛点。
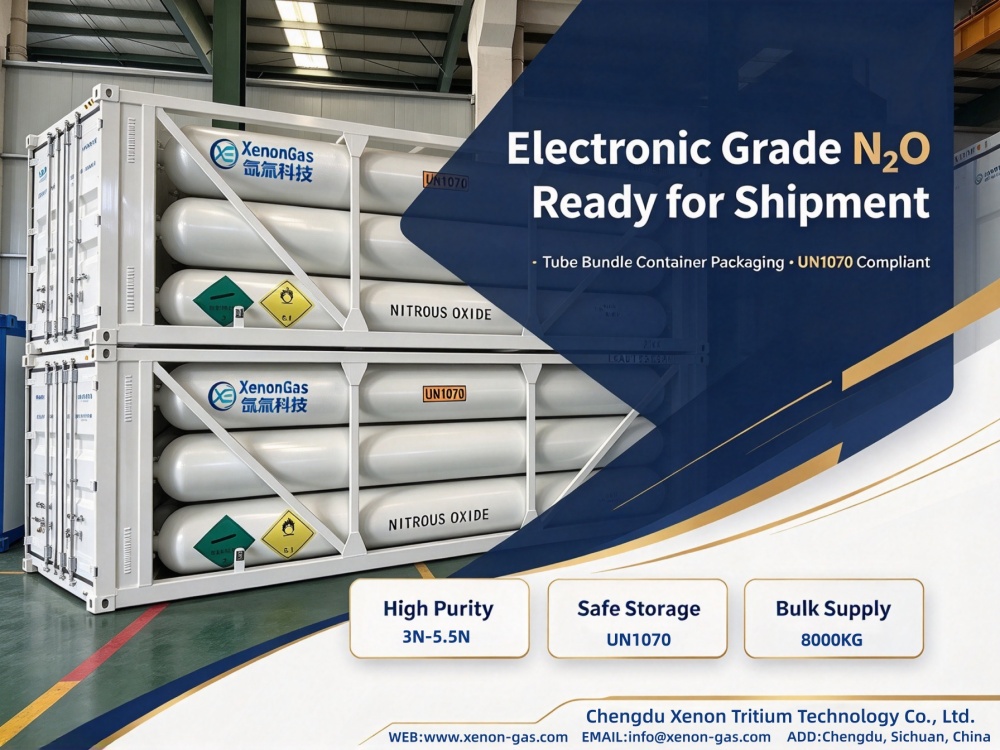
依托国内成熟低碳产研体系,成都氙氚科技搭建起覆盖电子级、医疗级、食品级的全品类一氧化二氮供应体系,提前适配国内、东南亚、欧美多区域政策合规标准,可提供生产溯源、碳足迹核算、跨境 TANK 运输 一体化服务。凭借工艺低碳性、资质完备性与跨境交付能力,助力下游客户在全球政策波动中,同时实现成本可控、合规达标、供应链稳定的核心目标。
当前全球一氧化二氮市场正处在政策、需求与技术三重变量交织的窗口期。后续各区域碳关税落地节奏、全球电子级气体行业新标准、国内新规落地进度,都将进一步改变货源流向,值得持续关注。